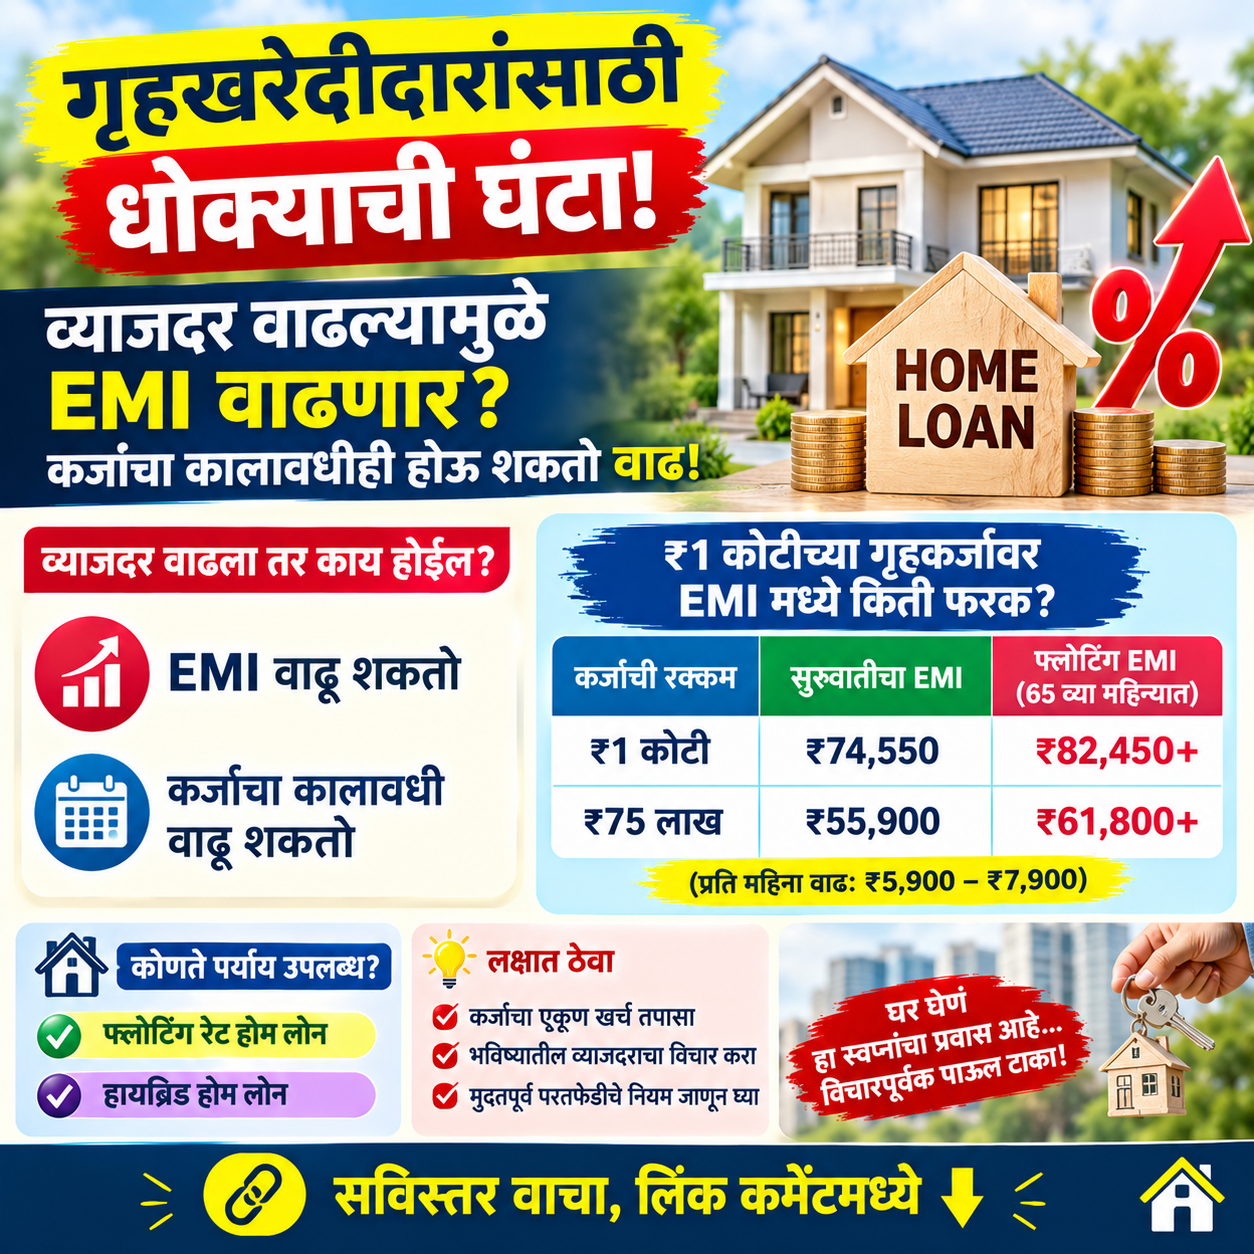
स्वतःचे घर घेण्यासाठी गृहकर्ज घेतले आहे किंवा नवीन गृहकर्ज घेण्याचा विचार करत आहात? मग व्याजदरातील बदल आणि त्याचा मासिक हप्त्यावर होणारा परिणाम समजून घेणे महत्त्वाचे आहे. व्याजदर वाढल्यास गृहकर्जाचा EMI वाढू शकतो किंवा कर्जाची परतफेड करण्याचा कालावधी वाढवला जाऊ शकतो. यामुळे कर्जदारांना दीर्घकाळ अधिक व्याज भरावे लागू शकते.
अशा परिस्थितीत फ्लोटिंग रेट होम लोन आणि हायब्रिड होम लोन यांमधील फरक जाणून घेणे गरजेचे आहे. योग्य पर्याय निवडताना आपल्या उत्पन्नाचा, मासिक खर्चाचा आणि भविष्यातील आर्थिक नियोजनाचा विचार करणे महत्त्वाचे ठरते.
व्याजदर वाढल्यास गृहकर्जाच्या EMI वर काय परिणाम होतो?
रिझर्व्ह बँक ऑफ इंडिया (RBI) रेपो रेटमध्ये बदल करते, तेव्हा त्याचा परिणाम बँकांच्या कर्जदरांवर होऊ शकतो. विशेषतः रेपो रेटशी जोडलेल्या फ्लोटिंग रेट गृहकर्जाचा व्याजदर संबंधित अटींनुसार बदलू शकतो.
व्याजदर वाढल्यास कर्जदारांसमोर प्रामुख्याने दोन पर्याय असतात.
- EMI वाढवणे: दरमहा जास्त हप्ता भरून कर्जाचा परतफेडीचा कालावधी कायम ठेवता येऊ शकतो.
- कर्जाचा कालावधी वाढवणे: मासिक हप्ता शक्यतो समान ठेवून कर्ज फेडण्यासाठी अधिक वेळ घेतला जाऊ शकतो.
मात्र, कालावधी वाढल्यास एकूण व्याजाचा खर्च वाढण्याची शक्यता असते. त्यामुळे बँकेने दिलेले नवीन परतफेडीचे वेळापत्रक तपासणे आवश्यक आहे.
₹1 कोटींच्या गृहकर्जावर EMI किती वाढू शकतो?
कोटक महिंद्रा बँकेच्या उदाहरणानुसार, 25 वर्षांच्या गृहकर्जासाठी व्याजदरातील बदलामुळे EMI मध्ये किती फरक पडू शकतो, याचे गणित पुढीलप्रमाणे देण्यात आले आहे.
| गृहकर्जाची रक्कम | सुरुवातीचा EMI | 65 व्या महिन्यातील फ्लोटिंग EMI |
|---|---|---|
| ₹1 कोटी | ₹74,550 | ₹82,450 पेक्षा अधिक |
| ₹75 लाख | ₹55,900 | ₹61,800 पेक्षा अधिक |
या उदाहरणात 65 महिन्यांच्या कालावधीत रेपो रेट 5.50% वरून 6.50% झाल्याचे गृहीत धरले आहे.
त्यानुसार, ₹1 कोटींच्या कर्जासाठी मासिक हप्ता ₹7,900 पेक्षा अधिक वाढू शकतो. तर ₹75 लाखांच्या कर्जासाठी EMI मध्ये ₹5,900 पेक्षा अधिक फरक पडू शकतो.
महत्त्वाचे: हे विशिष्ट गृहीतकांवर आधारित आकडे आहेत. प्रत्यक्ष EMI हा कर्जाचा व्याजदर, उर्वरित मुद्दल, परतफेडीचा कालावधी आणि बँकेच्या अटींवर अवलंबून असतो.
हायब्रिड होम लोन म्हणजे काय?
हायब्रिड होम लोन हा गृहकर्जाचा असा पर्याय आहे, ज्यामध्ये ठरावीक कालावधीसाठी व्याजदर स्थिर ठेवण्याची सुविधा मिळू शकते.
कोटक महिंद्रा बँकेच्या माहितीनुसार, पात्र ग्राहकांसाठी 39, 52 किंवा 65 महिन्यांचा निश्चित व्याजदराचा पर्याय उपलब्ध असल्याचे नमूद करण्यात आले आहे. निश्चित कालावधी संपल्यानंतर कर्जाच्या अटींनुसार व्याजदर फ्लोटिंग रेट पद्धतीने बदलू शकतो.
यामुळे सुरुवातीच्या काही वर्षांत EMI बाबत अधिक निश्चितता हवी असलेल्या ग्राहकांना या पर्यायाचा विचार करता येऊ शकतो. मात्र, कर्ज घेण्यापूर्वी निश्चित कालावधी, लागू व्याजदर, शुल्क आणि त्यानंतरच्या अटी समजून घेणे आवश्यक आहे.
फ्लोटिंग रेट की हायब्रिड होम लोन; कोणता पर्याय निवडावा?
दोन्ही पर्यायांचे फायदे आणि मर्यादा आहेत.
फ्लोटिंग रेट होम लोन
- व्याजदर कमी झाल्यास कर्जदाराला फायदा होऊ शकतो.
- व्याजदर वाढल्यास EMI किंवा कर्जाचा कालावधी वाढू शकतो.
- दीर्घकालीन व्याजदरातील बदलांचा परिणाम कर्जावर होतो.
हायब्रिड होम लोन
- निश्चित कालावधीत हप्त्याचे नियोजन करणे सोपे होऊ शकते.
- सुरुवातीच्या काळात व्याजदरातील वाढीपासून करारातील अटींनुसार संरक्षण मिळू शकते.
- निश्चित कालावधी संपल्यानंतर व्याजदर बदलांचा परिणाम होऊ शकतो.
कोणता पर्याय अधिक फायदेशीर ठरेल, हे तुमच्या कर्जाच्या अटी, उत्पन्न आणि आर्थिक गरजांवर अवलंबून असते.
गृहकर्ज घेताना या गोष्टी लक्षात ठेवा
- दरमहा EMI भरल्यानंतर घरखर्च आणि बचतीसाठी पुरेशी रक्कम शिल्लक राहते का, हे तपासा.
- व्याजदर वाढल्यास वाढीव हप्ता भरण्याची क्षमता आहे का, याचा विचार करा.
- कर्जाचा एकूण व्याजखर्च आणि परतफेडीचा कालावधी समजून घ्या.
- मुदतपूर्व परतफेडीचे नियम आणि इतर शुल्क तपासा.
- कर्ज निश्चित करण्यापूर्वी बँकेकडून संपूर्ण परतफेडीचे गणित लेखी स्वरूपात घ्या.
गृहकर्जदारांनी काय लक्षात ठेवावे?
गृहकर्ज निवडताना केवळ सुरुवातीचा EMI कमी आहे का, एवढेच पाहू नका. भविष्यातील व्याजदरातील बदल, एकूण व्याजाचा खर्च आणि आपल्या कुटुंबाचे आर्थिक नियोजन या बाबीही तितक्याच महत्त्वाच्या आहेत.
टीप: वरील EMI चे आकडे संबंधित वृत्तात दिलेल्या उदाहरणावर आधारित आहेत. ते सर्व कर्जदारांना लागू होतीलच असे नाही. गृहकर्जासंबंधी निर्णय घेण्यापूर्वी बँकेच्या अधिकृत अटी आणि अद्ययावत व्याजदर तपासा.